Fiscalité & Entreprise
TVA de 20 % sur les services numériques : ce que les annonceurs doivent savoir
Validé par Nadia El Fassi
⏱️ 5 min de lecture
🎧 Écouter la fiche (voix Kore)
Version audio bientôt disponible (voix Kore).
TVA DE 20 % SUR LES SERVICES NUMÉRIQUES : CE QUE LES ANNONCEURS DOIVENT SAVOIR
Domaine : Fiscalité & entreprise (fiscalité du numérique) — rédigé par l’équipe Kan3ref
1. Le problème
Salma, auto-entrepreneuse à Marrakech, fait de la publicité sur Instagram pour sa boutique en ligne. Début octobre 2026, sa facture Meta augmente soudainement : une ligne « TVA 20 % » est apparue. Elle n’a pas de numéro d’identification fiscale renseigné, ne sait pas si elle peut récupérer cette TVA, ni si la même règle s’applique aux autres plateformes (Google, TikTok…).
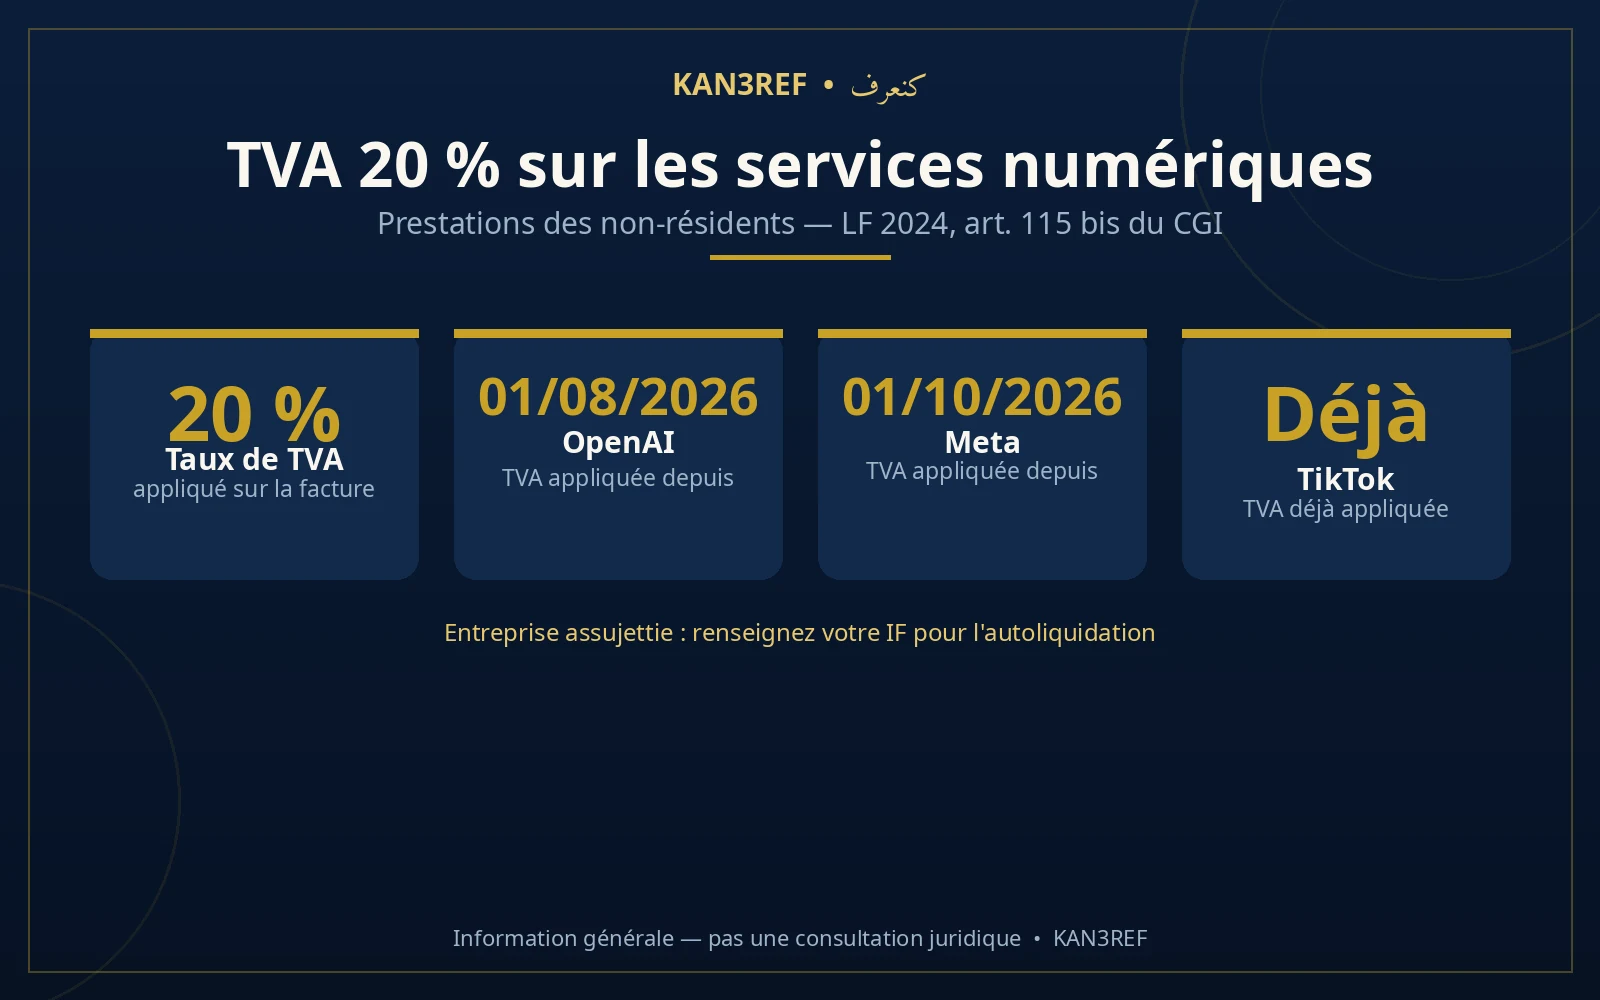
Depuis le 01/10/2026, les géants du numérique appliquent la TVA marocaine de 20 % sur leurs prestations facturées au Maroc — Meta (Facebook, Instagram, WhatsApp Business) a été le premier à l’afficher clairement sur ses factures. Cette fiche explique qui paie réellement, qui peut récupérer, et comment limiter le surcoût.
2. Ce que dit la loi
Le principe : la TVA marocaine s’applique aux prestations numériques étrangères. Les services fournis par voie électronique par des prestataires non résidents (publicité en ligne, abonnements SaaS, plateformes) à des clients établis au Maroc sont soumis à la TVA de 20 % (loi de finances 2024 — loi n° 55-23 — et article 115 bis du CGI, modalités précisées par le décret n° 2.25.862 du 27/11/2025 ; la DGI a ouvert sa plateforme de déclaration en mai 2026).
Deux situations selon que vous avez un numéro d’identification fiscale (IF) :
- Sans IF renseigné (particulier, auto-entrepreneur non assujetti) : la plateforme ajoute automatiquement 20 % à votre facture. C’est un coût net, non récupérable.
- Avec IF renseigné (entreprise assujettie à la TVA) : c’est l’autoliquidation — vous déclarez et payez vous-même la TVA marocaine sur la prestation, et vous pouvez la récupérer comme TVA déductible dans votre déclaration, à condition d’être assujetti et que la dépense soit liée à votre activité — vérifiez les modalités avec votre comptable.
Les auto-entrepreneurs (régime de l’auto-entrepreneur, non assujettis à la TVA) subissent donc un surcoût net de 20 % sur leurs dépenses publicitaires numériques : leur budget pub « 1 000 DH » coûte désormais 1 200 DH TTC.
Meta n’est qu’un début. La même logique s’applique à toutes les prestations numériques de non-résidents (Google Ads, TikTok Ads, outils SaaS étrangers…) — vérifiez ligne par ligne vos factures : OpenAI applique la TVA depuis le 01/08/2026, Meta depuis le 01/10/2026, TikTok l’applique déjà.
3. Les démarches pas à pas
- Identifiez votre statut fiscal. Êtes-vous assujetti à la TVA (entreprise au régime normal) ou non (auto-entrepreneur, particulier, association) ? C’est ce statut qui détermine si les 20 % sont récupérables.
- Si vous êtes assujetti : renseignez votre IF dans les paramètres de facturation de chaque plateforme (Meta Business : Paramètres → Facturation → Informations fiscales). C’est ce qui déclenche l’autoliquidation au lieu de la TVA ajoutée.
- Si vous n’êtes pas assujetti : intégrez les 20 % dans vos prix. Recalculez vos coûts d’acquisition client et vos marges : une campagne à 5 000 DH/mois coûte désormais 6 000 DH.
- Conservez toutes les factures (PDF) avec la ligne TVA : elles justifient la dépense en comptabilité et, pour les assujettis, la déduction.
- Assujettis : déclarez l’autoliquidation dans votre déclaration de TVA du mois concerné (TVA collectée = TVA déductible si les conditions sont réunies) — votre comptable vous indiquera la ligne déclarative.
- Surveillez les autres plateformes : activez les alertes de facturation et vérifiez chaque nouvelle facture.
4. Les pièges à éviter
- Croire que « c’est une erreur de Meta ». Non : c’est l’application de la fiscalité marocaine aux services numériques étrangers. Contester la facture ne sert à rien.
- Ne pas renseigner son IF quand on est assujetti. Sans IF, vous payez 20 % de TVA non récupérable alors que l’autoliquidation vous l’aurait rendue neutre.
- Oublier d’ajuster ses budgets pub. Pour un auto-entrepreneur, 20 % de surcoût non anticipé peut anéantir la rentabilité d’une campagne.
- Confondre autoliquidation et exonération. En autoliquidation, la TVA est bien déclarée et payée — elle est simplement aussi déductible : l’opération est neutre, pas gratuite.
- Négliger les autres services numériques. Abonnements à des outils étrangers, publicités Google/TikTok : le même mécanisme s’applique ou s’appliquera.
5. Sources
- Loi de finances 2024 (loi n° 55-23) et article 115 bis du CGI (TVA sur les services numériques des non-résidents)
- Décret n° 2.25.862 du 27/11/2025 (modalités : redevable non établi, plateforme DGI)
- Facturation Meta (application constatée depuis le 01/10/2026)
- Presse : kumba.media (11/10/2026)
⚠️ Cette fiche est une information générale, pas une consultation juridique. Chaque situation est différente : en cas de doute, faites-vous accompagner par un professionnel du droit.
Créez un compte gratuit pour continuer
Avec un compte Google, accédez à toutes les fiches en illimité.
Connexion bientôt disponible — l’inscription Google sera activée lors du branchement du service d’authentification. Aucun compte n’est requis pour l’instant.