Consommation
Paiements par carte : le plafond des frais d'interchange baisse à 0,50 %
Validé par Youssef Lahlou
⏱️ 5 min de lecture
🎧 Écouter la fiche (voix Kore)
Version audio bientôt disponible (voix Kore).
PAIEMENTS PAR CARTE : LE PLAFOND DES FRAIS D’INTERCHANGE BAISSE À 0,50 %
Domaine : Consommation & services (droit bancaire) — rédigé par l’équipe Kan3ref
1. Le problème
Karim tient une épicerie à Fès et accepte les paiements par carte. Chaque mois, sa banque lui prélève des « commissions monétiques » qu’il ne comprend pas vraiment. En octobre 2026, il apprend que Bank Al-Maghrib a plafonné les frais d’interchange à 0,50 % : va-t-il payer moins cher ? Et peut-il, lui, facturer un supplément aux clients qui paient par carte pour compenser ?
Quand vous payez par carte, une partie de la commission versée par le commerçant à sa banque — le frais d’interchange — est reversée à la banque qui a émis votre carte. C’est un coût invisible pour le consommateur, mais bien réel pour le commerçant. Depuis le 01/10/2026, une décision de Bank Al-Maghrib le plafonne à 0,50 % du montant de la transaction.
2. Ce que dit la loi
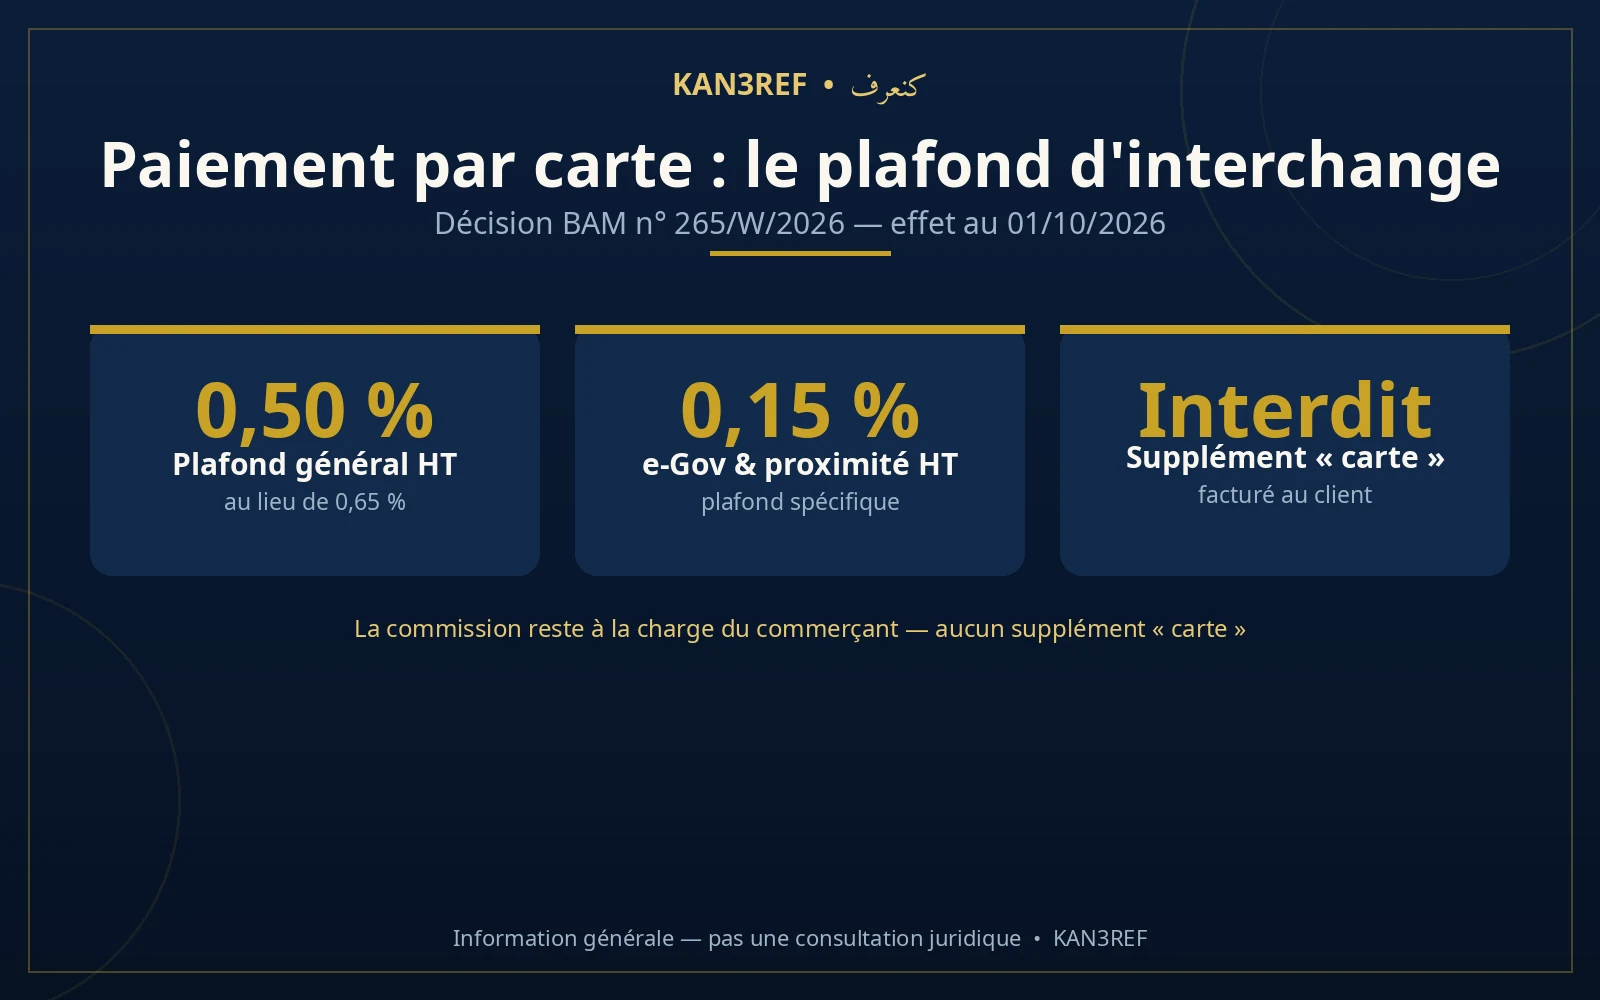
Le plafond : 0,50 % hors taxes. Par sa décision réglementaire n° 265/W/2026 signée le 6 juillet 2026, Bank Al-Maghrib abaisse de 0,65 % à 0,50 % hors taxes le plafond des frais d’interchange applicables aux opérations monétiques domestiques réalisées avec des cartes émises au Maroc — en vigueur depuis le 01/10/2026. Nouveauté : un plafond spécifique de 0,15 % hors taxes pour les paiements aux administrations (e-Gov) et aux commerçants de proximité. Cette décision remplace celle du 20 septembre 2024, qui avait instauré le premier plafond (0,65 %) au 01/10/2024.
Pour les commerçants : un coût d’acceptation qui doit baisser. Le frais d’interchange est la principale composante de la « commission commerçant » (TPE). Le plafonnement doit donc se traduire par une baisse du coût total d’acceptation des cartes. Si votre banque ne répercute pas la baisse, c’est anormal : demandez le détail de votre tarification.
Pour les consommateurs : aucun supplément ne peut vous être facturé pour payer par carte. Un commerçant ne peut pas vous faire payer plus cher parce que vous réglez par carte plutôt qu’en espèces : la décision de Bank Al-Maghrib réaffirme l’interdiction de toute surfacturation — la commission d’acquisition reste à la charge du commerçant et ne peut en aucun cas être répercutée sur le client, quel que soit le canal de paiement. Si on vous demande un « supplément carte », c’est illégal.
Contexte. Cette mesure s’inscrit dans la politique de Bank Al-Maghrib de développement des paiements électroniques et de réduction du coût du cashless pour l’économie — dans la lignée des efforts d’inclusion financière.
3. Les démarches pas à pas
Si vous êtes commerçant :
- Demandez à votre banque le détail de vos commissions monétiques (interchange, commission de réseau, marge de la banque) avant et après le 01/10/2026.
- Vérifiez que l’interchange facturé ne dépasse pas 0,50 % par transaction.
- Si la baisse n’est pas répercutée, écrivez à votre banque (réclamation écrite, conservez une copie) en invoquant la décision de Bank Al-Maghrib.
- En cas de refus ou d’absence de réponse, vous pouvez saisir le médiateur bancaire puis, si besoin, Bank Al-Maghrib (service de protection de la clientèle).
- Comparez les offres : le plafonnement facilite la mise en concurrence des banques sur la partie « marge » restante.
Si vous êtes consommateur :
- Refusez tout supplément « paiement par carte » : c’est interdit.
- Signalez-le : conservez la preuve (ticket, photo de l’affichette) et signalez le commerçant — associations de consommateurs, et en dernier ressort Bank Al-Maghrib.
4. Les pièges à éviter
- Pour le commerçant : ne pas vérifier sa tarification. Le plafond ne s’applique pas tout seul sur votre contrat : c’est à vous de contrôler que votre banque l’a répercuté.
- Pour le commerçant : facturer un supplément carte « pour compenser ». C’est interdit et ça vous expose à des sanctions — la baisse de l’interchange est justement censée rendre l’acceptation moins coûteuse.
- Confondre interchange et commission totale. Le 0,50 % ne concerne que l’interchange : votre commission globale (TPE, abonnement, marge banque) peut rester supérieure. Exigez le détail ligne par ligne.
- Croire que tout a baissé du jour au lendemain. Vérifiez vos relevés d’octobre 2026 : la baisse doit y apparaître.
5. Sources
- Décision réglementaire n° 265/W/2026 de Bank Al-Maghrib (6 juillet 2026, effet 01/10/2026) : plafond général 0,50 % HT, plafond spécifique 0,15 % HT (e-Gov, commerce de proximité) ; interdiction de surfacturation réaffirmée
- Loi n° 31-08 édictant des mesures de protection du consommateur (interdiction des pratiques abusives)
- Presse : financialafrik.com (09/10/2026)
⚠️ Cette fiche est une information générale, pas une consultation juridique. Chaque situation est différente : en cas de doute, faites-vous accompagner par un professionnel du droit.
Créez un compte gratuit pour continuer
Avec un compte Google, accédez à toutes les fiches en illimité.
Connexion bientôt disponible — l’inscription Google sera activée lors du branchement du service d’authentification. Aucun compte n’est requis pour l’instant.