Pénal
Chèque sans provision : la loi 71.24 met fin au « tout-carcéral »
Validé par Youssef Lahlou
⏱️ 6 min de lecture
🎧 Écouter la fiche (voix Kore)
Version audio bientôt disponible (voix Kore).
CHÈQUE SANS PROVISION : LA LOI 71.24 MET FIN AU « TOUT-CARCÉRAL »
Domaine : Droit pénal & procédure (pénal des affaires) — rédigé par l’équipe Kan3ref
1. Le problème
Hicham, commerçant à Agadir, a accepté un chèque de 45 000 DH d’un client. Le chèque est revenu impayé « sans provision ». Avant, il savait que l’émetteur risquait directement la prison ; aujourd’hui, on lui parle d’un « délai de régularisation » et d’une amende de 2 %. Que doit-il faire, concrètement, pour récupérer son argent ? Et l’émetteur du chèque, lui, que risque-t-il vraiment depuis la réforme ?
La loi n° 71.24 (Bulletin officiel n° 7478 du 29/01/2026, entrée en vigueur le 29/01/2026), a profondément réformé le délit d’émission de chèque sans provision : l’objectif affiché est de privilégier le paiement du bénéficiaire plutôt que l’emprisonnement systématique de l’émetteur. Voici ce qui change, des deux côtés du chèque.
2. Ce que dit la loi
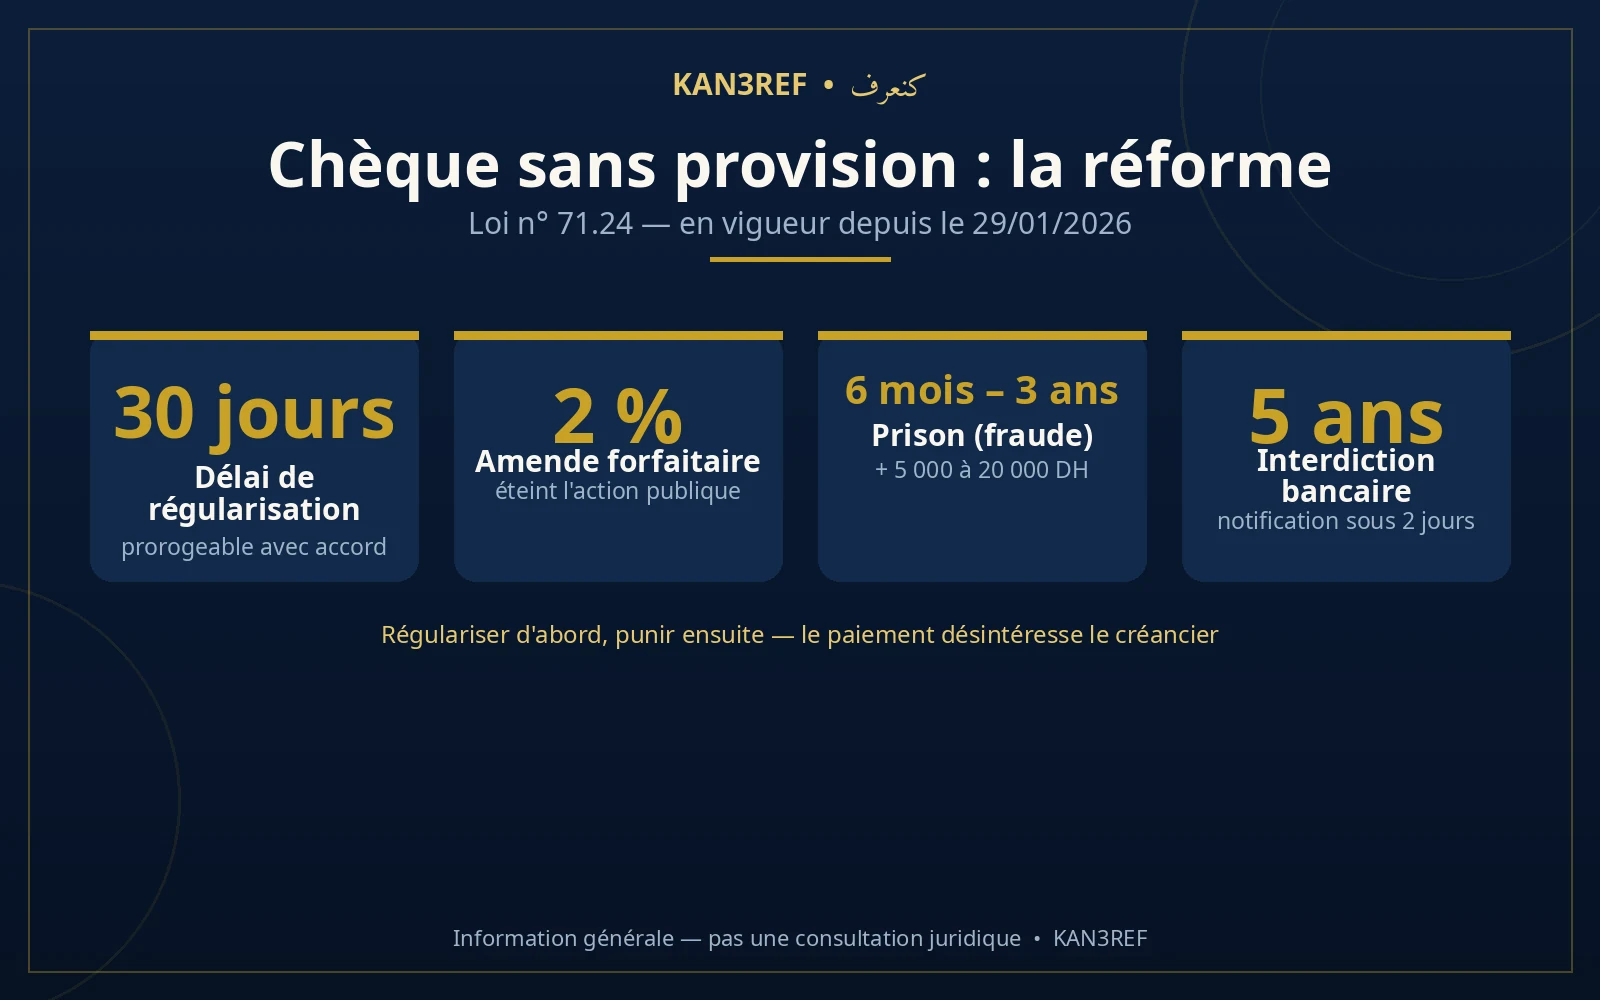
Le principe nouveau : régulariser d’abord, punir ensuite. L’émetteur d’un chèque sans provision dispose désormais d’un délai de régularisation de 30 jours (prorogeable une fois avec l’accord du bénéficiaire) pour payer le montant du chèque.
Le paiement éteint l’action publique. Si l’émetteur paie le bénéficiaire dans le délai, l’action publique s’éteint : plus de poursuites pénales pour ce chèque. C’est le changement le plus important : la priorité va au désintéressement du créancier.
L’amende de régularisation est ramenée à 2 %. Le paiement d’une amende forfaitaire de 2 % du montant du chèque éteint l’action publique, même après une condamnation définitive : la réforme privilégie le désintéressement du créancier sur la sanction.
La prison est maintenue pour les infractions graves. L’émission frauduleuse de chèque sans provision reste punie de 6 mois à 3 ans d’emprisonnement et 5 000 à 20 000 DH d’amende (art. 316 du Code de commerce) ; la banque doit notifier l’émetteur sous 2 jours et lui appliquer une interdiction bancaire de 5 ans (avec un barème d’amende forfaitaire de 0,5 % à 1,5 % selon la gravité, de 500 à 50 000 DH). En revanche, la peine d’emprisonnement est supprimée pour le chèque « en garantie » (détourné de sa fonction d’instrument de paiement).
Le cadre juridique. Loi n° 71.24 (Bulletin officiel n° 7478 du 29/01/2026, entrée en vigueur le 29/01/2026) modifiant les dispositions du Code de commerce relatives au chèque — avec la création d’un fichier central des incidents tenu par Bank Al-Maghrib. À noter : pas de poursuites entre époux ni entre ascendants et descendants pour ces infractions, et les infractions à l’art. 316 sont exclues du champ des peines alternatives (loi 43.22).
3. Les démarches pas à pas
Si vous avez reçu un chèque impayé (bénéficiaire) :
- Faites constater le non-paiement : demandez à votre banque le certificat/attestation de non-paiement (l’équivalent du protêt).
- Mettez l’émetteur en demeure par écrit (lettre recommandée) de payer sous le délai légal de régularisation — conservez toutes les preuves.
- Si le paiement intervient dans le délai, l’affaire s’éteint : vérifiez que le montant total (chèque + éventuels frais) est bien réglé.
- Si l’émetteur ne paie pas, déposez plainte auprès du procureur du Roi ou de la police judiciaire, avec le chèque impayé, l’attestation bancaire et la mise en demeure.
- Constituez-vous partie civile pour obtenir réparation de votre préjudice devant le tribunal.
Si vous avez émis un chèque sans provision (émetteur) :
- Ne laissez pas passer le délai d’un mois : payez le bénéficiaire au plus vite — le paiement éteint les poursuites.
- Réglez l’amende de régularisation de 2 % : son paiement éteint l’action publique.
- Ne « jouez » pas avec les délais : passé le délai sans paiement, les poursuites pénales reprennent leur cours, avec la prison possible en cas de fraude caractérisée.
4. Les pièges à éviter
- Pour le bénéficiaire : attendre des mois avant d’agir. Le délai de régularisation court vite : constatez le non-paiement et mettez en demeure immédiatement.
- Pour l’émetteur : croire que « la prison n’existe plus ». Faux : la fraude caractérisée reste punie d’emprisonnement. La réforme privilégie le paiement, elle n’amnistie pas la fraude.
- Accepter un chèque « en garantie » ou postdaté. Un chèque est un instrument de paiement à vue : le postdater ou l’utiliser comme garantie est illégal et vous prive de protection.
- Émettre un chèque sans vérifier la provision. Avec les rejets, votre banque doit vous notifier sous 2 jours et vous interdire l’émission de chèques pendant 5 ans (interdiction bancaire).
- Négliger l’écrit. Tout (mise en demeure, accord de paiement, reçu) doit être écrit et conservé.
5. Sources
- Loi n° 71.24 (BO n° 7478 du 29/01/2026, entrée en vigueur le 29/01/2026) modifiant le Code de commerce : délai de régularisation 30 jours (+ prorogation avec accord du bénéficiaire), amende forfaitaire 2 % éteignant l’action publique, art. 316 (6 mois–3 ans + 5 000–20 000 DH), interdiction bancaire 5 ans, fichier central BAM
- Presse : maroc-hebdo.com (analyse 2026)
⚠️ Cette fiche est une information générale, pas une consultation juridique. Chaque situation est différente : en cas de doute, faites-vous accompagner par un professionnel du droit.
Créez un compte gratuit pour continuer
Avec un compte Google, accédez à toutes les fiches en illimité.
Connexion bientôt disponible — l’inscription Google sera activée lors du branchement du service d’authentification. Aucun compte n’est requis pour l’instant.